
製造部SEIZOU-BU運営メンバー、中小企業診断士の松本泰良です。
材料価格の上昇については顧客へ説明できても、「人件費が上昇したので価格を見直してほしい」となると、急に説明が難しくなる。
このように感じておられる中小製造業の経営者、営業担当者の方も多いのではないでしょうか。
では、なぜ労務費は転嫁しにくいのでしょうか。
そして、人件費の上昇をどのように顧客へ説明し、適正な価格へ反映していけばよいのでしょうか。
今回は、兵庫県尼崎市に本社を置く尼崎信用金庫が発刊する、あましんビジネス情報誌「TeToTe」(あましんビジネス情報誌TeToTe)に掲載された特別調査「中小企業における価格転嫁について」(特別調査1 中小企業における価格転嫁について)を参照し、中小製造業にとって今後ますます重要になると考えられる「労務費・人件費の価格転嫁」について考察を深めたいと思います。
1.原材料費は転嫁できても、なぜ労務費は転嫁しにくいのか
1-1.アンケート回答Q1・Q2から見える原材料費と労務費の違い
尼崎信用金庫から発刊されている「あましんビジネス情報誌 TeToTe」、その最新号には、「中小企業における価格転嫁について」と題し、中小企業の価格転嫁アンケートがまとめられています。
そのアンケートにあるQ1、Q2の結果を見ると、とても興味深い違いが見えてきます。
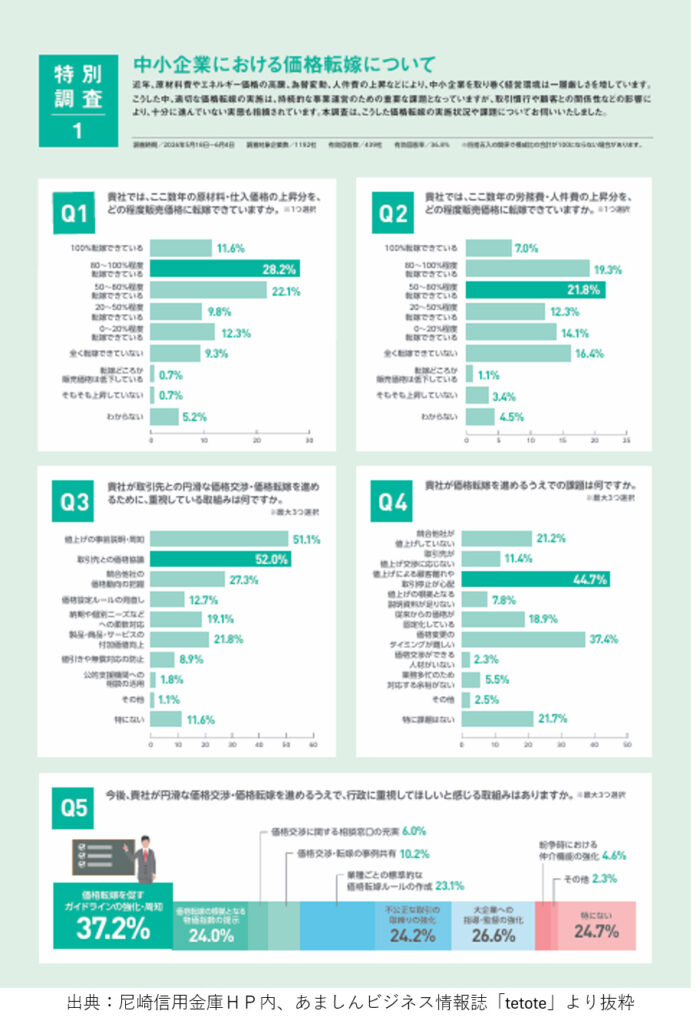
Q1は原材料・仕入価格の上昇分について、Q2は労務費・人件費の上昇分について、それぞれどの程度販売価格へ転嫁できているかを尋ねています。
Q1では、「100%転嫁できている」が11.6%、「80~100%程度転嫁できている」が28.2%となっており、原材料・仕入価格について80%以上転嫁できている企業は39.8%です。
一方、Q2の労務費・人件費では、「100%転嫁できている」が7.0%、「80~100%程度」が19.3%であり、80%以上転嫁できている企業は26.3%にとどまっています。
さらに、「全く転嫁できていない」という回答は、原材料・仕入価格では9.3%ですが、労務費・人件費では16.4%となっています。
このQ1とQ2を比較すると、同じコスト上昇であっても、原材料費と労務費では価格転嫁の難易度が違うことが分かります。
1-2.材料価格は「外部要因」として説明しやすい
材料価格であれば、「鋼材価格が○%上昇しました」、「アルミ価格が上がっています」、「材料メーカーから○%の値上げ要請を受けました」など、外部環境の変化として説明できます。
仕入先からの値上げ通知書、市況価格、業界データなども、価格改定を説明する材料として利用できます。
顧客側も、材料価格の高騰については業界情報も入手しやすく、自社でも同様の影響を受けているケースが多いため、比較的理解しやすいでしょう。
1-3.人件費は「自社内部の問題」と受け止められやすい
ところが、労務費になると話は少し変わります。
「社員の給与を上げしました」、「最低賃金が上がりました」、「採用条件を改善しました」、「人材確保のため処遇改善が必要です」と説明したとしても、「それは御社内部の問題ではないですか」、「生産性向上によって吸収できないのですか」という反応を受けていることが想定されます。
ここが、原材料費と労務費の大きな違いです。
だからこそ、これからの中小製造業の価格転嫁は、材料価格の上昇を転嫁するだけではなく、人材を維持し、技能を継承し、品質や納期を守るために必要なコストを、どう価格へ織り込むかという段階へ進んでいく必要があると考えています。
2.労務費転嫁が難しい本当の理由は、自社にもある
2-1.製品一個にどれだけ人件費が掛かっているか分からない
中小製造業を支援していると、労務費が価格転嫁しにくい理由を顧客側だけに求める前に、自社側にも大きな課題があるということがわかってきます。
それは、
「この製品一個を作るために、どれだけ時間が掛かっているのか分からない」
という問題です。
例えば金属加工製品であれば、機械が実際に加工している時間だけではありません。
- 材料を準備する。
- 設備の段取りを行う。
- 完成後に検査する。
- 梱包する。
- 出荷の準備をする。
これらの作業にも人が関わっています。
ところが、加工時間は把握していても、段取り、検査、運搬などを含めた実際の作業時間まで正確に把握できていない企業も少なくありません。
2-2.「人件費10%上昇=製品価格10%値上げ」ではない
人件費が10%上昇したからといって、すべての製品を10%値上げすればよいわけではありません。
- 材料費の割合が高い製品。
- 人による加工時間が長い製品。
- 設備費の割合が大きい製品。
- 外注費が多い製品。
など、製品によって、それぞれの原価構造は違います。
そのため、労務費を適正に価格へ反映するには、まず製品別の加工時間と原価構造を知ることがとても重要になります。
これは、第1回のブログでお伝えした「価格転嫁の第一歩は自社を知ること」ともつながります。
3.労務費転嫁の第一歩は「時間」と「加工単価」の見える化
3-1.まず製品に掛かっている時間を測る
例えば、ある製品の標準加工時間が30分だとします。
加工だけではなく、必要に応じて段取り、検査、付帯作業なども把握します。
次に、自社の時間当たり加工単価を確認します。
加工単価には、直接作業者の賃金だけではなく、法定福利費、間接部門の人件費、設備費、電力費、工具費、修繕費、工場維持費など、製品を加工し続けるために必要な費用を考慮する必要があります。
仮に、これまで必要な加工単価を4,000円/時間としていた企業が、賃金や法定福利費、設備維持費等の上昇によって、現在は4,400円/時間必要になっているとします。
30分掛かる製品であれば、
4,000円/時間 × 30分 = 2,000円
だった加工コストが、
4,400円/時間 × 30分 = 2,200円
となります。
200円の差が発生しています。
このように整理できれば、
「人件費が上がったので値上げしてください」
という説明から、
「現在の加工時間と必要加工単価を見直した結果、この製品について200円のコスト差が発生しています」
という説明へ変えることができます。
3-2.ただし価格転嫁の前に自社改善を行う
ここで大切なのは、上昇したコストをそのまま顧客へ転嫁するという考え方ではなく、
- 設備レイアウトを見直す。
- 加工順路を改善する。
- 段取り時間を短縮する。
- 治具を工夫する。
- 不良や手直しを減らす。
- 運搬や待ち時間を削減する。
などの社内改善努力が必要です。
例えば、先ほど30分掛かっていた製品を、改善によって25分で加工できるようになったとします。
加工単価が4,400円/時間になっていても、
4,400円×25分÷ 60分 ≒ 1,833円
となります。
つまり、賃上げ等によって時間当たり加工単価は上昇しても、生産性向上によって製品一個当たりの加工コストを抑えることはできます。
自社改善によって吸収できる部分は吸収する。そのうえで、どうしても自社だけでは吸収できない部分について顧客と協議する。
この順番が重要だと思います。
4.人件費ではなく「人が生み出している価値」を説明する
4-1.顧客は従業員の給与を購入しているわけではない
労務費転嫁を考える際、もう一つ大切な視点があります。
顧客は、自社従業員の給与そのものを購入しているわけではありません。
顧客が購入しているのは、人によって生み出される製品と価値です。
- 熟練技能者がいるから維持できる加工精度。
- 検査担当者がいるから守られる品質。
- 生産管理担当者がいるから実現できる納期対応。
- 設備保全を行う人材がいるから維持できる安定生産。
- 技術者がいるから対応できる加工相談や設計変更。
など、これらはすべて「人」が生み出している価値です。
4-2.「賃上げ」から「顧客価値」へ言葉を変える
したがって、
「社員の給料を上げる必要があるので値上げしてください」
だけでは、顧客にとっては単なる負担増に聞こえてしまいます。
ところが、
- 「今後も御社から要求される加工精度を維持するためには、熟練技能者の確保と若手人材への技能継承が必要です」
- 「品質要求に継続的に対応するため、検査人員と教育体制を維持する必要があります」
- 「短納期対応を継続するためには、一定の人員体制を確保しておく必要があります」
のように、説明するとどうでしょう。
つまり、人件費という自社側のコストだけを説明するのではなく、その人材が顧客にどのような価値を提供しているのかまで説明すれば、顧客の納得性は、かなり高くなると思います。
5.Q4から見える「顧客を失うのではないか」という心理的な壁
TeToTe特別調査のQ4では、「価格転嫁を進めるうえでの課題」が示されています。
その中で最も多かったのが、
「値上げによる顧客離れや取引停止が心配」44.7%
でした。
次いで、
「価格変更のタイミングが難しい」37.4%
となっています。
一方で、
「値上げの根拠となる説明資料が足りない」は7.8%、
「価格交渉ができる人材がいない」は2.3%でした。
私は、このQ4の結果は非常に興味深いと思います。
価格転嫁が進まない大きな理由は、必ずしも資料作成能力や交渉テクニックだけではないということです。
むしろ、
- 「値上げを言ったら仕事を減らされるのではないか」
- 「競合へ切り替えられるのではないか」
- 「長年の取引関係が悪くなるのではないか」
という心理的な不安が大きな障害になっています。
5-1.「切られるかもしれない」を情報で判断する
ここで第2回でお伝えした、「顧客を知る力」が重要になります。
- 自社は顧客内で主要仕入先なのか、補助的仕入先なのか。
- 競合他社は何社あるのか。
- 他社へ切り替える場合、顧客側にはどのような作業が発生するのか。(試作や品質承認は必要なのか。金型や治具は必要なのか。)
- 自社の短納期対応、品質対応、緊急対応はどの程度評価されているのか。
これらを知らなければ、「価格を上げたら切られる」という漠然とした不安だけが膨らんでしまいます。
もちろん、価格転嫁によって取引条件が変わる可能性はあります。
しかし、情報を持たずに恐れることと、顧客内での自社の立ち位置を理解したうえでリスクを判断することは違います。
価格転嫁に必要なのは、強気になることではありません。
必要以上に弱気にならないための情報を集め、そして持つことだと思います。
もちろん、情報を入手することは簡単なことではありません。
競合先にも出入りしている材料仕入先、競合先ホームページ、競合先以外の同業他社、同業の協会&団体、顧客先で懇意にしている担当者や従業員など、彼らとのコミュニケーションの中では情報収集の意識を持ち、常にアンテナを張っておくことがとても重要です。
6.Q3から考える「一度の値上げ」で終わらない価格管理
TeToTe特別調査のQ3では、円滑な価格交渉・価格転嫁を進めるために重視している取り組みについて質問しています。
「取引先との価格協議」は52.0%、
「値上げの事前説明・周知」は51.1%
となっており、多くの企業が顧客との価格協議そのものには取り組んでいます。
一方、
「価格設定ルールの見直し」は12.7%、
「値引きや無償対応の防止」は8.9%
となっています。
このQ3から、私は別の課題も感じます。
多くの企業が、
「今回の価格を上げる」
という交渉には取り組み始めています。
しかし、
「今後、価格をどのように維持・見直していくか」という仕組み作りまでは十分に進んでいない
可能性があります。
BtoB製造業では、一度決まった価格が5年、10年と変更されないケースがあります。
しかし、その間にも、
- 最低賃金は上昇する。
- 社員給与も上昇する。
- 法定福利費も増える。
- 設備は老朽化する。
- 修繕費が増える。
- 工具、物流、電力などのコストも変化する。
販売価格だけが変わらなければ、利益率は徐々に低下していきます。
限界になってから突然10%、15%という価格改定を申し入れれば、顧客側にも大きな負担感が生じます。
したがって、
- 半年または1年ごとに原価を確認する。
- 人件費や材料費が一定以上変動した場合は価格協議を行う。
- 新製品へ切り替わる際には標準加工時間と価格を再確認する。
- 短納期、特急対応、小ロット、全数検査、在庫保有など、通常条件を超えるサービスについては費用を明確にする。
こうした考え方も、これからの価格転嫁には必要になると思います。
まとめ.労務費転嫁とは「人の価値」を価格に織り込むことである
原材料費と比べて、労務費の価格転嫁は容易ではありません。材料価格であれば、市況価格や仕入先からの値上げによって説明できます。
一方、人件費は自社内部の経費と捉えられやすく、そのままでは顧客へ説明しづらいコストです。
しかし、人件費の上昇を自社だけで吸収し続ければ、
- 従業員の賃上げができない。
- 若手人材を採用できない。
- 熟練技能者が退職しても後継者を育成できない。
- 設備更新を先送りする。
- 品質管理や検査に必要な人員を確保できない。
など、いずれ会社のどこかに負担が発生します。そして、それが続けば最終的には、品質、納期、技術対応、安定供給にも影響します。
だからこそ、労務費転嫁では、
「社員の給料が上がったので値上げしてください」
という説明から脱却する必要があります。
まず製品ごとの加工時間を把握する。
時間当たりの加工単価を見直す。
自社で改善できる部分は改善する。
そのうえで、自社だけでは吸収できないコストを明確にする。
そして、人材を維持することによって、顧客の品質、納期、技術、安定供給という価値を守っていることを伝える。
この順番と最終的な顧客価値の創造への転換が重要だと思うのです。
私は、労務費の価格転嫁とは「人件費を顧客へ負担してもらうこと」ではなく、「人が生み出している価値を適正価格に織り込むこと」だと考えています。
第1回で、「価格転嫁は未来事業へのパスポート」とお伝えしました。
その未来の事業を作る中心にいるのは、やはり「人」です。
設備は購入できます。
しかし、熟練技能、加工ノウハウ、品質判断、段取り力、トラブル対応力などは、長い時間を掛けて人に蓄積されていきます。
その人材を守り、育て、次の世代へ技能をつないでいくためには、適正な利益が必要です。
そして適正な利益を確保するためには、一度だけの価格転嫁を成功させるのではなく、原価や経営環境の変化に応じて、顧客と価格について継続的に話し合える会社へ変わっていく必要があると思います。
「値上げをお願いする会社」から、「適正価格を継続的に話し合える会社」へ、BtoB製造業に必要なのは、これらの転換ではなかと思います。。
価格転嫁を一時的な交渉ではなく、人材、技能、品質、納期、安定供給を未来へつなぐための継続的な経営活動として取り組んでいただきたいと思います。